まず、支出と配信収入の関係を一行で残します
必要経費に含まれるのは、総収入を得るために直接要した費用と、その年に生じた業務上の費用です。「配信者が買った物」という分類ではなく、その支出と収入を得る活動との関係で考えます。
たとえばマイクを購入したなら、品名だけで終わらせず、購入日、金額、使い始めた日、使用した配信、買い替えた理由を領収書や注文履歴と一緒に残してください。配信環境の改善に必要だった経緯まで追えると、後から用途を説明しやすくなります。
YUIの現場では、衣装、カラオケ機材、アプリ内課金の履歴について、経費や証明の扱いを尋ねる相談がありました。どれも名前だけで一律に決めるのではなく、実際の用途と記録を一件ずつ確かめる必要がある支出です。
「経費になりそうな物の一覧」から選びません
マイク、照明、カメラ、衣装など、同じ品名でも使い方は人によって異なります。配信だけに使う機材と、普段の通話や外出でも使う物を同じ扱いにはできません。品名を見て丸を付けるのではなく、使用状況が分かる記録を添えて判断します。
衣装も同じです。配信画面に映った事実だけでは、私生活での使用と切り分けられるとは限りません。どの企画のために用意し、配信後にどう扱ったかまで残し、判断できない場合は資料を見せて税務署や税理士へ相談してください。
アプリ内の購入も、履歴があることと必要経費に該当することは別です。購入日、金額、購入内容、利用先、配信活動との関係が分かる画面を保存し、何のための支出だったかを記録に加えましょう。
私生活と共用する支出は、根拠のある範囲だけにします
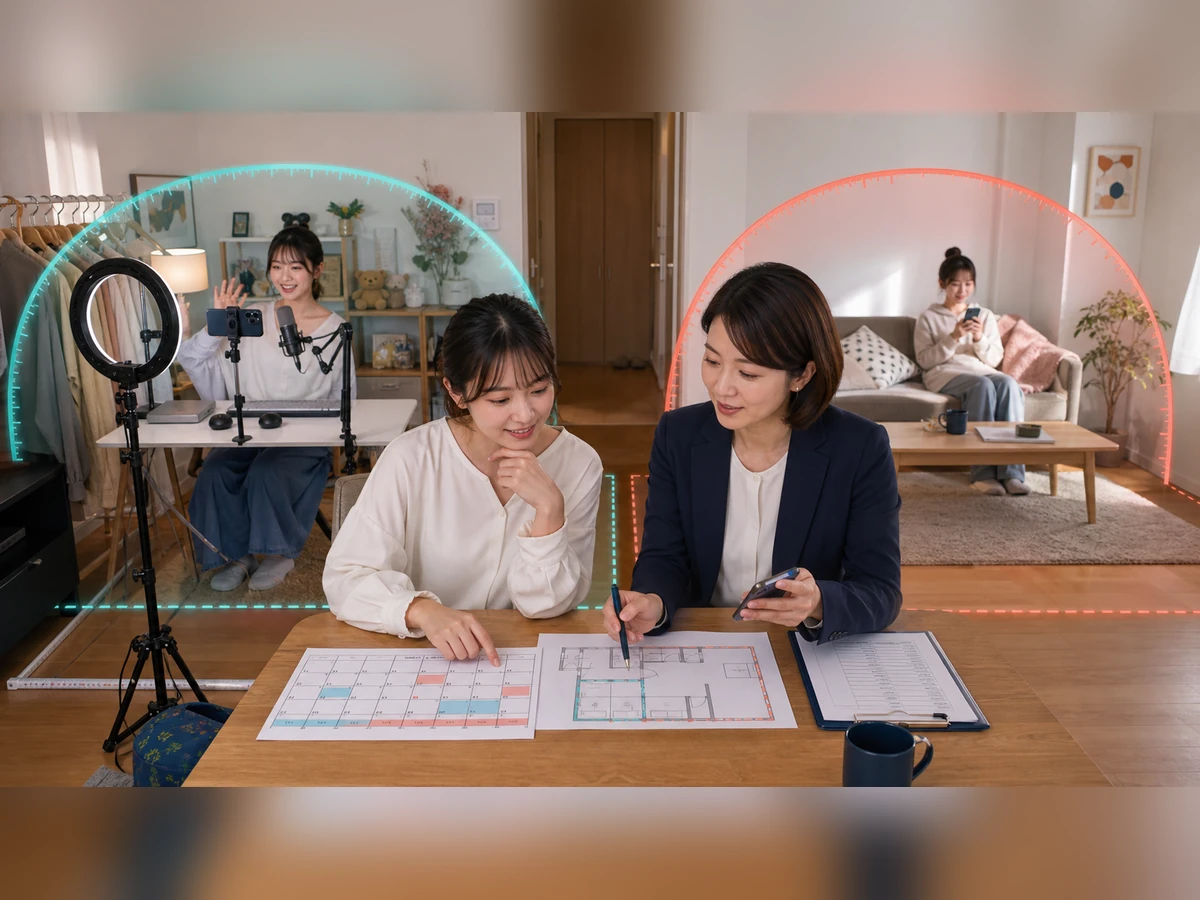
家賃、通信、電気、スマートフォンなど、生活と配信の両方に関わる支出は、家事上の経費を除いたうえで、取引の記録などから業務に直接必要だった部分を明確に区分できる場合、その区分できる金額を必要経費として扱います。
割合を決めるときに、誰にでも当てはまる固定値は使いません。配信した日と時間、仕事に使う部屋の範囲、通信機器の利用状況など、自分の実態を示せる記録から分けてください。
年末に思い出して割合を作ると、根拠になった記録を示しにくくなります。配信予定と実績を残す時点で、共用する支出の分け方に使う記録もそろえておきましょう。
高額な機材は、買った年に全額を入れるとは限りません
カメラやパソコンなど、時間の経過とともに価値が減る資産は、原則として取得時に全額を必要経費にせず、使用可能な期間へ配分して計算する減価償却の対象になることがあります。
金額による扱いや特例は、資産を取得した時期や申告方法などで変わります。古い金額基準をそのまま当てはめず、購入日、取得価額、使い始めた日、品名、型番を残し、申告する年分の制度で確かめてください。
分割払いでも、毎月の支払額をそのまま経費にするとは限りません。購入した資産の取得価額と、代金を支払う日程を分けて記録し、減価償却の対象かどうかを先に判断します。
支払日だけで、その年の経費を決めません
必要経費へ算入する時期は、原則として、その年の十二月三十一日までに債務が確定しているかどうかで判断します。請求書が届いた日やカードの引落日だけを見て決めるものではありません。
年末に注文して翌年に届いた機材や、翌月払いの配信ソフトがある場合は、注文日、納品日、利用期間、請求日、支払日を分けて残してください。どの年の必要経費か判断できない支出は、合計へ入れる前に確認しましょう。
領収書だけでなく、用途まで一組にします
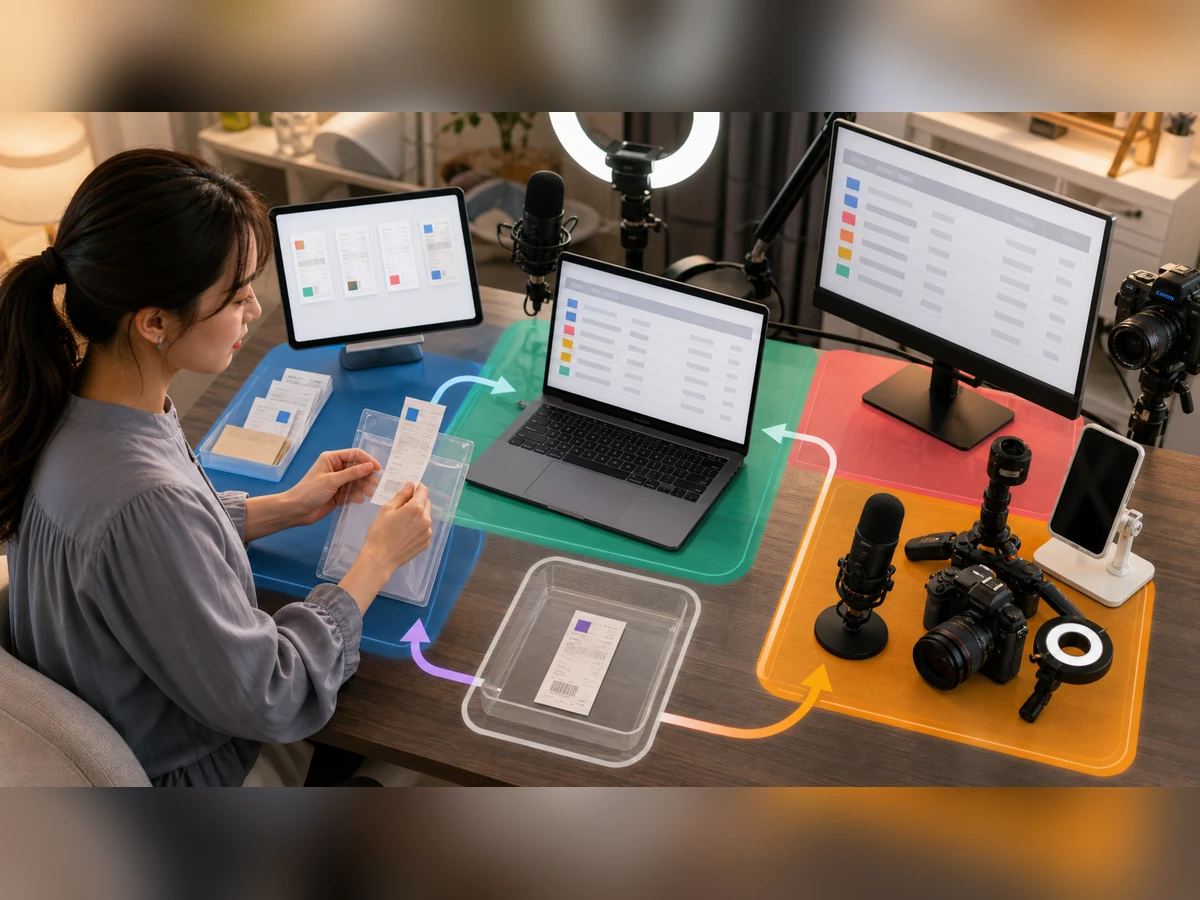
記録には、取引年月日、相手方、金額、支出の内容が必要です。紙の領収書、オンラインの注文履歴、カード明細、銀行明細を、購入した物と配信での用途に対応させてください。
メールで受け取った領収書や、ウェブ上から取得した利用明細などの電子取引データには、電子データのまま保存するためのルールがあります。印刷だけで終わらせず、申告する年に適用される保存方法を確認してください。
月末には、支出の記録、領収書や注文履歴、決済明細、実際の機材を比べてみましょう。証拠が見つからない支出、私用との区分が決まらない支出、高額で処理方法が分からない支出は、確定した経費と混ぜずに分けておきます。
相談するときは、一件を説明できる資料にします
税務署や税理士へ相談するときは、品名だけを伝えるより、購入日、金額、支払方法、利用した配信、私用の有無、使い始めた日が分かる資料を一組にしてください。高額な物なら、型番と取得価額も添えます。
「配信に使ったから全部」「領収書があるから大丈夫」と決めず、用途、私用との区分、計上時期、保存資料の四点を確かめてみましょう。判断が残る一件だけを切り出せば、何を質問すればよいかも明確になります。