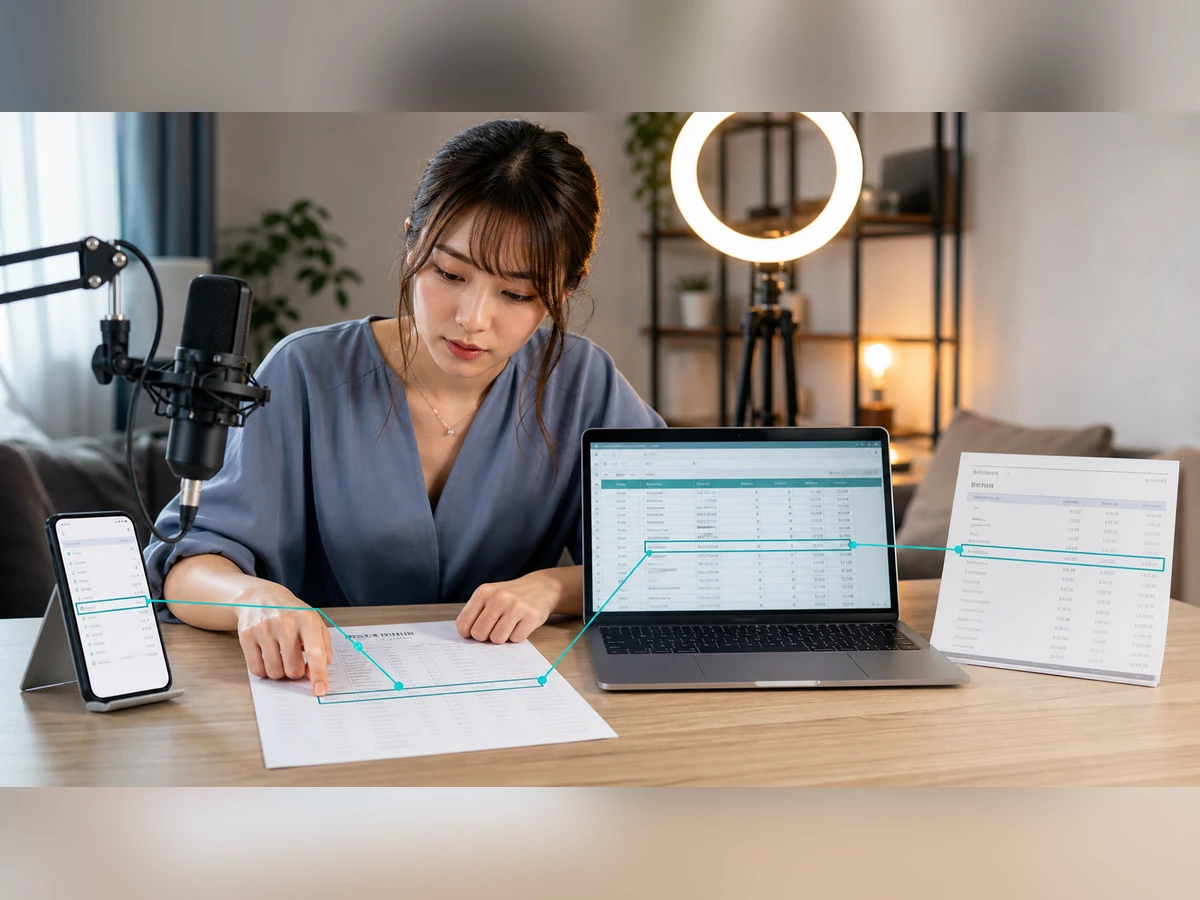
帳簿の一行を、銀行入金から始めない
YUIの現場では、支払調書の金額が報酬と違って見えるという質問や、支払金額に源泉徴収額を含めるのかという確認が実際にありました。配信画面の獲得額、支払者が示す報酬額、控除後の振込額は、同じ数字とは限りません。どの段階の金額なのかを書かずに一列へ入れると、後から差額の理由を説明できなくなります。
まず、配信サービス名、報酬の対象期間、金額が確定した日、確定した総額、手数料、源泉徴収額、実際の入金額、入金日を分けてください。すべてのサービスに同じ画面名があるわけではないため、実際の契約書や支払明細で使われている名称も残してください。企業案件がある場合は、依頼主、提供した仕事、請求日、支払期限も別に記録しましょう。
国税庁が示す帳簿の基本項目は、取引年月日、売上先や支払先などの相手方、金額、日々の売上や経費です。ライブ配信では、これらに報酬の対象期間と明細の保存場所を加えると、アプリ上の記録へ戻りやすくなります。帳簿の形式を先に複雑にするより、取引を説明できる項目を欠かさないことが大切です。
報酬の確定日と入金日を分ける
所得税の収入金額は、原則として実際に受け取った金額だけではなく、収入を受け取る権利が確定した金額で考えます。年末に報酬が確定し、銀行振込が翌年になった場合でも、振込日だけで翌年分と決められるわけではありません。収入を計上する時期は取引の内容、契約、慣行によって判定されます。
配信サービスの画面では、ギフトやポイントの獲得、月間報酬の確定、換金申請、支払いが別の日に起こることがあります。YUIでも、月間の獲得額を報酬として扱い、支払条件に届かない分は保留額として分けて確認していました。獲得画面の残高と銀行入金だけを保存せず、確定や保留が分かる画面も同じ月の資料に入れてください。
一定の小規模事業者などは、要件を満たして現金主義の特例を選択できる場合がありますが、入金時だけ記録すれば誰でもよいという制度ではありません。自分がその特例を適用しているか不明なら、通常の収入確定と入金を分けて記録し、対象年の扱いを税務署や税理士へ相談できる形にしておきましょう。
源泉徴収と手数料を、報酬の減額として消さない
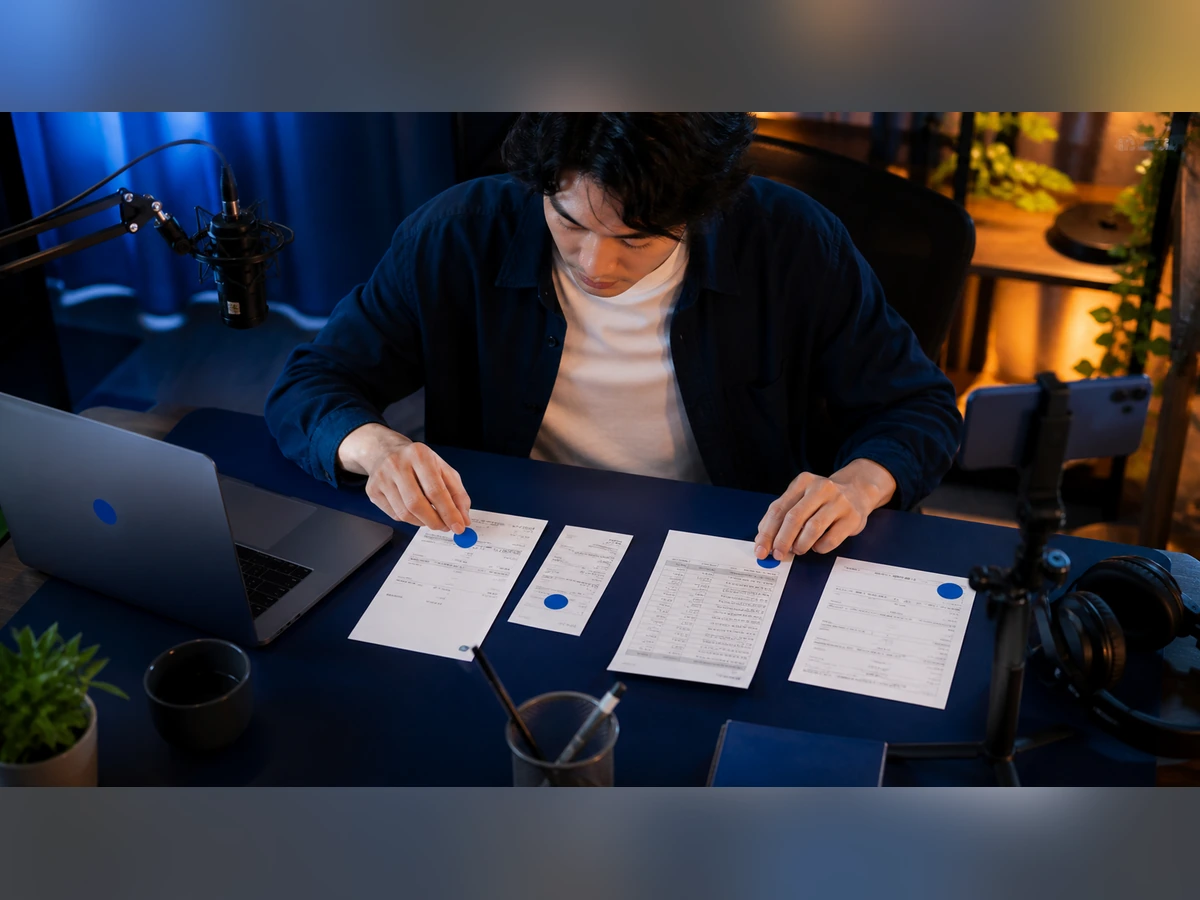
源泉徴収や振込手数料が差し引かれる契約では、総額、控除額、入金額を別々に残してください。YUIの相談でも、源泉徴収を含む支払金額と実際の振込額の違いが繰り返し質問されています。入金額だけを売上として記録すると、年末に受け取る支払調書などと合わなくなる原因になります。
源泉徴収されていることは、確定申告後の税額が必ずゼロになるという意味ではありません。年間の所得と所得控除などから計算した税額に対し、既に源泉徴収された税額が精算されます。YUIの古い案内にあった「毎月引かれているから追加で払うことはない」という断定は使わず、支払者ごとの総額と源泉徴収額を年単位で集計してください。
支払調書が届いたら、そこから帳簿を作り始めるのではなく、月ごとの記録と照らし合わせます。YUIでは、二枚届いた、金額が少なく見える、閲覧期限が切れて再送が必要になったという相談がありました。支払者名、対象年、支払金額、源泉徴収額を確認し、合わない箇所は元の報酬明細まで戻って確かめてみましょう。
経費は、領収書と配信用途を結ぶ
支出の行には、日付、支払先、内容、金額に加え、どの配信や案件に使ったのかを書きます。領収書があるだけで必要経費になるわけではありません。国税庁は、収入を得るために直接要した費用や、その年に生じた業務上の費用を必要経費とし、家事上の費用は含めないとしています。
スマートフォン、通信費、衣装、照明などを私生活でも使う場合は、支払額の全額を自動的に経費欄へ入れません。配信で使った部分を客観的に分けられる資料と計算方法を残してください。個別の支出の考え方は「ライブ配信の経費を整理する方法」で詳しく案内しています。
帳簿の行と証拠ファイルには、同じ管理番号を付けると追跡しやすくなります。番号は法律上の必須様式ではありませんが、報酬明細、請求書、領収書、銀行明細のどれが同じ取引なのかを示せます。元データは上書きせず、説明を加えた画像やPDFが必要なら別ファイルとして保存しましょう。
電子でもらった明細は、電子データのまま保存する
アプリやメール、Webページで受け取った請求書・領収書などの取引情報は、電子取引データに当たる場合があります。国税庁は、紙へ印刷するだけでなく、電子データもルールに沿って保存するよう案内しています。配信サービスの支払明細や購入サイトの領収書は、閲覧できるうちにダウンロードしてください。
保存後に見つけられることも必要です。取引日、金額、取引先が分かるファイル名や索引を使い、元データをむやみに訂正・削除しません。サービスを退会したり、メッセージの閲覧期限が切れたりすると取得できないことがあるため、月次締めの作業にダウンロードを含めておきましょう。
月末に三つの資料を照合する
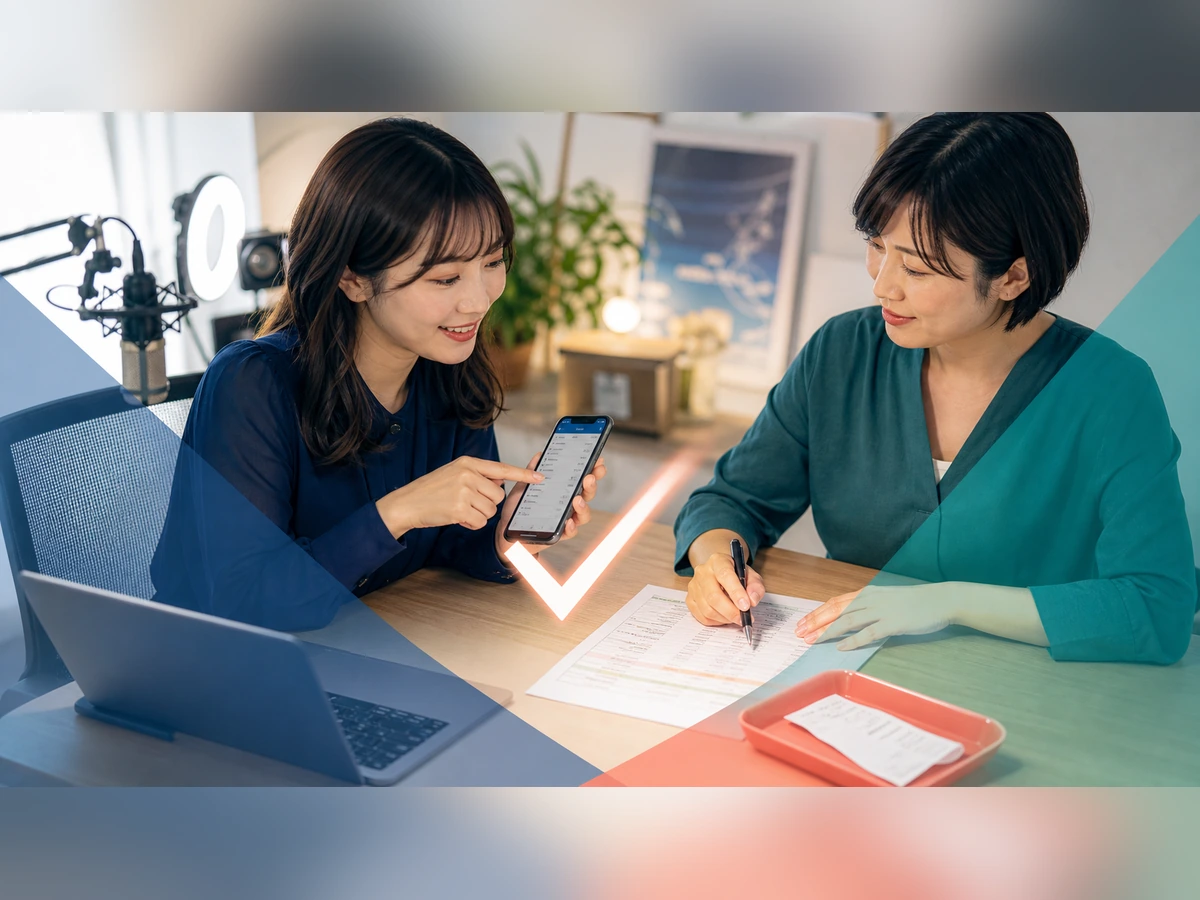
月末には、配信サービスや支払者の明細、帳簿、銀行・決済明細を同じ期間で並べてみましょう。報酬の確定額と入金額の差が、源泉徴収、手数料、保留、複数月の合算、取消のどれなのかを確認してください。理由が分からない差額を「雑費」や「その他」で埋めず、確認中として残してください。
複数アプリを使う場合は、アプリごとに別の記録へ分散させるより、同じ項目を持つ一つの月次表へ集めたうえでサービス名を付けると合計できます。ただし、報酬確定の単位や支払条件はサービスごとに違うため、画面の数字を同じ意味だと思い込まず、各契約の明細へ戻れるようにしてください。
年末には、月次合計、未入金分、支払者ごとの支払調書などを照合しましょう。支払調書が届かない、再発行中、金額が一致しない場合も、帳簿を止める必要はありません。自分で保存した契約書、確定明細、入金記録をそろえ、相違点を支払者へ問い合わせられる状態にしておきましょう。
最初の一か月で作る記録
初月は、収入表、支出表、未入金の確認欄、証拠ファイルの保存場所を用意してください。収入表には総額・控除・入金を分け、支出表には配信用途を書きます。月末に三つの資料を照合し、翌月までに解決できない差額だけを確認中として引き継ぎます。
帳簿の目的は、数字をきれいに並べることではなく、一つずつの取引を明細と入出金から説明できるようにすることです。報酬の確定時期、必要経費、源泉徴収の扱いで判断できない点があれば、契約書と該当明細を持って税務署や税理士へ相談してください。確定申告の全体像は「ライバーの確定申告で最初に確認すること」へ続きます。